電動車車主在交車前最關心的課題之一,就是該如何配置合適的特斯拉保險。由於特斯拉(Tesla)在車體模組化設計、高壓電控零件、車重與加速特性上皆與傳統燃油車截然不同,一旦發生碰撞,修復成本往往顯著高於一般車款。不論是準備交付新車的車主想了解特斯拉保費行情,或是面臨次年續保尋求實用的特斯拉保險推薦方案與特斯拉車險推薦組合,投保前都應先掌握車體險保障範圍、第三人與超額責任險的搭配公式,以及各家產險對電動車的最新承保門檻。
若您即將交車或剛交車正在評估車險,歡迎加入《electrify.tw LINE 官方帳號》,只需提供車型與基本資料,我們將指派專人為您免費進行特斯拉保險試算並比較多家保險公司報價,協助您量身規劃最合適的保障組合。
本文主要內容
為了協助車主快速掌握市場實務與預算規劃,以下整理特斯拉全車系保費行情、甲乙丙丁式車體險差異、9 大產險承保條件,以及最省保費且保障完整的責任險黃金組合:
30 秒速覽:特斯拉車險黃金配置表
| 用車情境與條件 | 建議車體險 | 責任險黃金配置 | 建議必加附約 |
|---|---|---|---|
| 新車首年 / 常停戶外 | 乙式 + 免追償附加條款 | 第三人體傷 500 萬 / 財損 100 萬 | 超額責任險 2,000 萬 |
| 自有車庫 / 駕駛經驗豐富 | 乙式 或 丙式 | 第三人體傷 300 萬 / 財損 100 萬 | 超額責任險 2,000 萬 |
| 車齡 3 年以上 / 預算考量 | 丙式 (限支援產險或符合車齡) | 第三人體傷 300 萬 / 財損 100 萬 | 超額責任險 1,000 萬 |
| 常載家人 / 共乘接送 | 依上述車齡配置 | 第三人 + 超額責任險 | 乘客責任險 + 駕駛人傷害險 |
特斯拉各車系保費大概多少?全險行情預估
特斯拉新車車主在評估購車成本時,最在意的莫過於各車型的全險保費、全險價格與特斯拉保險費用預算。整體保費主要由「車體險」與「責任險」組合而成,乙式車體險涵蓋日常自撞與行駛翻覆防護,丙式則專注於車對車碰撞。實際特斯拉乙式價格與保險金額取決於車價、車主年齡 (30-60 歲費率最優)、性別、歷史出險紀錄與約定駕駛條件,以下整理各車系特斯拉乙式保險費用與丙式市場行情區間:

| 特斯拉車型系列 | 參考總價 | 乙式+責任險年保費區間 | 丙式+責任險年保費區間 |
|---|---|---|---|
| Model 3 煥新版 (RWD / Long Range / Performance) | 約 170 萬 – 234 萬元 | NT$ 48,000 – 72,000 | NT$ 22,000 – 32,000 |
| 改款 Model Y (RWD / Long Range / Performance) | 約 190 萬 – 250 萬元 | NT$ 55,000 – 82,000 | NT$ 25,000 – 38,000 |
| Model S (標準版 / Plaid) (已停售,適用現有車主續保) | 約 295 萬 – 345 萬元 (停售前行情) | NT$ 75,000 – 110,000 | NT$ 38,000 – 55,000 |
| Model X (標準版 / Plaid) (已停售,適用現有車主續保) | 約 325 萬 – 380 萬元 (停售前行情) | NT$ 82,000 – 120,000 | NT$ 42,000 – 60,000 |
註:甲式全險年保費通常落在 12 萬至 18 萬元以上,因保費高昂且多數產險公司對電動車承保意願極低,實務上 9 成以上新車車主皆優先選擇乙式組合。上述費用為市場常見區間值,實際金額會依車主個人條件與自選附加險而有所浮動;另 Cybertruck 因車長超過 5.5 公尺法規限制,目前台灣尚未常規合法掛牌,產險市場尚無常規專屬條款與公版費率,故未列入。
若車主需要針對個人車況進行客製化試算並比較多家保險公司報價,可加入《electrify.tw LINE 官方帳號》,我們將指派專人為您免費試算與規劃。
車體險怎麼選?甲式、乙式、丙式、丁式差異比較
車體損失險是保護愛車自身維修費用的核心防線。由於電動車零件高度模組化,即便輕微擦撞也多採整組換新,因此新車首年通常強烈建議配置乙式車體險。若用車環境單純、有固定室內車位且駕駛經驗豐富,丙式車體險也是控制預算的實用選擇:
| 車體險類型 | 車對車碰撞 | 車對物自撞 / 翻覆 | 火災 / 墜落物 | 不明原因刮損 | 理賠金額上限 |
|---|---|---|---|---|---|
| 甲式車體險 | ● | ● | ● | ● | 約定車輛重置價值 |
| 乙式車體險 | ● | ● | ● | ❌ (不賠) | 約定車輛重置價值 |
| 丙式車體險 | ● | ❌ | ❌ | ❌ | 約定車輛重置價值 |
| 丁式車體險 | ● | ❌ | ❌ | ❌ | 固定限額 (約 5 – 30 萬) |
丁式與丙式的本質差異在於丁式設有固定理賠上限額度,這點常被車主忽略。特別注意常見迷思:許多車主誤以為停在路邊或停車場被刮傷時乙式會賠償。在產險實務上,乙式車體險並不包含「第三人非善意行為」與「完全不明原因刮損」,若找不到對造肇事車輛或無報案事證,純不明損傷唯有甲式才能理賠。因此多數乙式車主主要防範的是日常自撞路樹、水泥柱或行駛中碰撞。
不少車主常在社群詢問:「電動車可以保丙式嗎?特斯拉可以保丙式嗎?」答案是可以的。特斯拉新車雖然多數業務推薦首年投保乙式,但產險法規並未強制規定新車只能保乙式。需要注意的是,在各家產險核保實務中,新車若想投保丙式,多數主流產險承保態度相對保守(部分產險甚至限定車齡需 6 年以上),實務上新車丙式多集中於少數特定產險或專案核保。若您的日常用車環境單純、有固定室內獨立車位,且駕駛經驗豐富、主要是市區代步,選擇電動車丙式或特斯拉丙式保險(車對車碰撞),確實能將特斯拉丙式保險費用與電動車丙式保險費用控制在約 2.5 萬~3.8 萬元,是兼顧預算與基礎防護的實用選擇。

特別注意:2024 年 7 月金管會電動車專屬保險條款上路後的保障差異
自金管會推行「電動車專屬保險參考條款」後,電動車車體險的承保範圍與傳統燃油車出現重要脫鉤。基本車體險(包含甲、乙、丙式)已明確將「單純電池自燃/爆炸」以及「充電期間發生的車損事故」列為除外不保事項。若車主希望獲得更全面的防護,需另外加保專屬附加條款:
- 車體險電池自燃附加條款:保障非碰撞引起的電池自身過熱、燃燒或爆炸所致之車體損害。
- 車體險充電期間附加條款:保障車輛在充電樁充電過程中,因電壓異常、設備短路等引發之車損。
- 第三人責任險充電期間附加條款:保障充電期間若引發火災造成充電站設施、周邊鄰車或人員傷亡時的賠償責任。
註:依市場實務試算,加保上述三項電動車專屬附加條款,整體保費通常約微增 5%~10%,常用超充或社區大樓裝有壁掛式充電座的車主建議列入評估。
責任險黃金組合:第三人財損 100 萬 + 超額 2,000 萬
車體險賠自己的車,而「責任險」則專門處理賠償對方的醫療與財損。電動車具備高扭力與瞬間加速快的特性,一旦發生重大交通事故,賠償金額往往極為驚人:
| 險種名稱 | 主要保障對象 | 建議規劃保額 | 核心功能說明 |
|---|---|---|---|
| 強制責任險 | 車外第三人 + 本車乘客 (不含本車駕駛本人) | 傷害醫療 20 萬 / 失能最高 300 萬 / 死亡 300 萬 (每人最高 320 萬) | 政府法定必保最低限額,不含財損 (2026 年法定最新標準) |
| 第三人責任險 | 車外第三人 (體傷與財損) | 體傷 300 – 500 萬 / 財損 100 – 200 萬 | 基本過失賠償,補足強制險額度缺口 |
| 超額責任險 | 車外第三人 (超過第三人額度者) | 2,000 萬元 | 高額財損與重大傷亡的最強保護傘 (如超跑或連環事故) |
| 乘客責任險 | 本車車內乘客 (傷亡) | 每人 100 – 300 萬元 | 補足強制險對車內乘客醫療費用之不足 |
| 駕駛人傷害險 | 開車駕駛本人 (傷亡) | 住院實支實付 + 身故 200 萬 | 保障開車本人自撞或意外受傷 (建議附加於第三人責任險) |
買足超額責任險是降低保費同時擴大保障的關鍵技巧。與其將第三人責任險財損拉到罕見且昂貴的 1,000 萬元,不如將第三人財損設定在 100 萬至 200 萬元,再加保一張 2,000 萬元的超額責任險,不僅保費節省數倍,更能有效抵禦撞擊超跑或重大連環車禍的巨額求償風險。
全台 9 家產險公司電動車承保規範大表
由於電動車出險修復成本偏高,各家產險公司在核保時皆訂有不同門檻與特定限制。例如車友熱門討論的富邦特斯拉保險、國泰特斯拉保險與新安東京等,在專屬條款、電池防護與電動車乙式保險費用試算上各有特點;富邦產險在承保經驗豐富,國泰產險則推出電動車專屬保單。以下彙整 2026 年全台主流產險公司的最新承保規範大表:
| 產險公司 | 乙式車體險 | 丙式車體險 | 免追償附約 | 約定駕駛 | 重要核保備註 |
|---|---|---|---|---|---|
| 富邦產險 | ● 可承保 | 限車齡 6 年以上 | 可加購 | 可約定 | 支援 Plaid 與高性能車系 |
| 國泰產險 | ● 可承保 | ❌ 不承保 | 可加購 | 可約定 | 新車承保主力,核保審查嚴格 |
| 新光產險 | ● 可承保 | ❌ 不承保 | 可加購 | 可約定 | 支援企業長租與租賃車型 |
| 旺旺友聯 | ● 可承保 | ● 可承保 | 可加購 | 可約定 | 承保彈性較高,支援 Plaid 車系 |
| 新安東京 | ● 可承保 | ● 可承保 | 可加購 | 不支援 | 線上與保代通路費率具競爭力 |
| 第一產險 | ● 可承保 | ● 可承保 | 可加購 | 可約定 | 支援多元駕駛約定條件 |
| 泰安產險 | ● 可承保 | ❌ 不承保 | 可加購 | 可約定 | 多以 3 年內新車承保為主 |
| 華南產險 | ● 可承保 | ❌ 不承保 | 可加購 | 不支援 | 部分方案需搭特定附加險 |
| 和泰產險 | ● 可承保 | ❌ 不承保 | 視條件 | 可約定 | 多以新車承接為主 |
特別說明:以上 9 家產險承保規範為市場實務整理,各保險公司之承保條件、自負額要求、附加險規定與審核標準可能隨時調整,實際核保結果與費率一律以各保險公司最新公告及個案審查為準。
特斯拉常見原廠零件出險維修行情
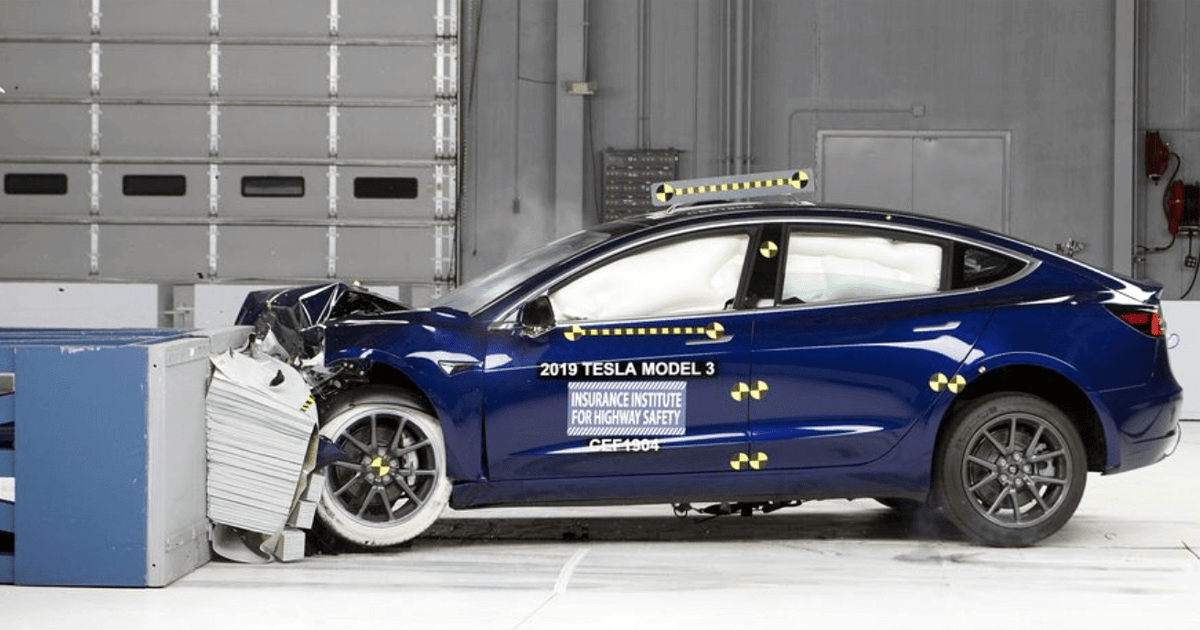
特斯拉為了提升生產效率與車體剛性,廣泛採用模組化零件與 一體化壓鑄車身結構。這項設計使小碰撞難以透過傳統鈑金拉皮修復,多數情況需整組總成換新,因而墊高了出險金額:

| 原廠更換零件項目 | 原廠估算費用區間 | 出險與理賠注意事項 |
|---|---|---|
| 前擋風玻璃總成 | NT$ 30,000 – 40,000 | 含玻璃本體、防水膠條、工資與 Autopilot 攝影機校準費用;隔熱紙理賠需視附加條款而定。 |
| 車側後視鏡總成 (單邊) | NT$ 15,000 – 25,000 | 採整組總成更換,含鏡片、鏡殼、自動防眩與加熱模組。 |
| LED 大燈總成 (單顆) | NT$ 40,000 – 70,000 | 模組化矩陣式大燈,燈殼微裂即需全顆換新。 |
| 前後一體化壓鑄車體件 | NT$ 150,000 – 300,000+ | 若傷及大樑或壓鑄結構點,維修成本極高,易觸及全損門檻。 |
出險隔年會被拒保嗎?各家產險核保實務
不少車主在愛車發生小擦撞時,最猶豫的就是「要不要報出險?會不會明年被產險公司拒保?」。在產險核保實務中,保險公司評估續保主要觀察以下三項指標:
- 有責出險次數:同一年內有責出險達 2 次以上,次年遭拒保或加費的機率大幅提升。
- 單次理賠金額:單次維修金額超過 15 萬至 30 萬元者,將被列為重點觀察名單。
- 無責出險處理:若確認為完全無過失事故且成功代位求償,通常不影響次年加減費係數。
| 產險公司 | 實務續保與核保觀察門檻 (核保實務整理) |
|---|---|
| 國泰產險 | 4 年內有責出險達 3 次,或單次理賠金額超過 30 萬元;責任係數低於 5 仍有續保空間。 |
| 富邦產險 | 個人責任係數過高,或單次車體損失金額達車價 40% 以上時,恐影響次年續保條件。 |
| 新光 / 新安東京 | 多以 3 年內 2 次有責出險為主要核保警示門檻。 |
| 旺旺友聯 / 第一產險 | 小額單次理賠且次數單純者,次年續保承接彈性相對較佳。 |
特別說明:以上核保門檻為產險實務觀察整理,各產險公司內部核保標準未對外公開,實際續保與加費條件一律以各保險公司個案審查為準。
個人化保單試算與專業諮詢
電動車在車體結構、零件單價與風險型態上均有其獨特性,投保前透過合理的車體險與責任險搭配,能以最精簡的預算換取最周全的防護。若您即將交車、剛交車,或在出險前希望評估對次年續保的影響,歡迎加入 electrify.tw 官方服務:
👉 electrify.tw LINE 官方諮詢:https://line.me/R/ti/p/@194lvucl
加入後提供您的車型與基本資料,我們將指派專人為您免費試算並比較多家保險公司報價,協助規劃最適保障方案與出險諮詢。
免責聲明:本文內容僅供一般車險知識與市場資訊參考,非保險要約。各險種詳細承保範圍、除外責任與費率,一律以主管機關核定之保單條款與各保險公司正式核保通知為準。
延伸閱讀
特斯拉玻璃破了、包膜刮傷怎麼辦?隔熱紙與改色膜車險理賠全解析
特斯拉一體化壓鑄撞壞該修還是報廢?高額維修與全損理賠門檻解析
特斯拉也是保險公司?Safety Score 駕駛行為計價模式一次看懂